こんにちは。「わん子」です。
この記事で分かること
🔸 キャッシュレス診療なら、現地で立て替えなくていい
🔸 香港の医療費の実例が2,617万円。カードの300万円では足りなかった
🔸 先に条件を決めて最安を選んだら、4日間700円(治療・救援5,000万円)
前回の記事で、手持ちのカードに付いている保険を調べました。治療費用は300万円まで、しかも現地では立て替え。足りませんでした。
結論から書きます。追加の保険に、4日間700円で入りました。治療と救援の上限は5,000万円です。
やったことは、3つだけです。
- 行き先の医療費を調べて、必要な額を決める
- 外せない条件を決める
- 補償を自分で選べる保険で、相見積もりを取る
安いものを探したのではありません。順番が逆です。先に条件を決めて、その中でいちばん安いものを選びました。
前提|保険は何に備えるものか
わたしが保険に求めているのは、毎回同じことです。
旅行にお金を使うのだから、保険は節約したい。でも、何かあったら困る。
その「困る」は、数十万円では済みません。ライフプランがひっくり返るくらいの出費になる可能性があります。
めったに起きない。でも、起きたら生活が変わる。そこにだけお金を払う。これが今回の判断の軸でした。
「何千万円」という数字は、ずっと頭にありました。根拠のない想像です。
保険会社が、自社の支払い事例を公開しています。
香港 敗血症性ショックで19日間入院。家族が駆けつけ、医師が付き添って医療搬送。
医療費 2,617万円
ギリシャ 肺炎で28日間入院。家族が駆けつける。
医療費 3,056万円
アメリカ 肺塞栓症・肺炎で49日間入院・手術。
医療費 9,335万円
(ジェイアイ傷害火災保険 海外旅行保険事故データより)
高いと思うと同時に、やっぱりなあとも感じました。
目が覚めたのは、いちばん上です。香港で2,617万円。アメリカの話ではありません。わたしがこれから行く場所でした。
必要な額は、この実例を超える金額。カードの300万円では、桁がひとつ足りませんでした。
行き先の医療費は「国名+治療費」で調べられます。円安のときは、書かれている金額より高くなると考えたほうが安全です。
手順②|外せない条件を決める
金額だけでは足りません。わたしは3つ決めました。
1. キャッシュレス診療があること
これがいちばんの発見でした。
保険会社が提携している病院なら、治療費は保険会社が病院へ直接払います。自分の財布もカードも出しません。
「クレジットカードの限度額を超えたら払えない」という心配が、まるごと消えました。
ただし条件があります。病院へ行く前に、保険会社へ連絡すること。自分で探して飛び込むと、提携先でなければ結局は立て替えになります。
2. 行き先に、その提携病院があること
ここまで確かめてください。制度があっても、行き先になければ使えません。
わたしが入ったたびほの場合です。
香港には、名前に「日本人クリニック」と付く病院まで2つありました。マカオには1件もありません。
マカオで具合が悪くなったら、キャッシュレスは使えない。まず電話して相談することになります。知らずに行くのとは違います。
3. 24時間365日、日本語でつながること
ここが、いちばん大きな懸念でした。
カードの保険デスクの受付時間は、平日の午前9時から午後8時まで。土日祝は休みです。
わたしの旅行は10月9日の金曜から12日の月曜まで。4日間のうち2日は、窓口が閉まっています。土曜の夜に具合が悪くなっても、カードの窓口には誰もいません。
だから追加で入る保険は、24時間365日つながって、日本語が通じること。ここは譲れませんでした。
そして、たびほに決めた理由のひとつがLINEです。公式LINEから1タップでつながります。Wi-Fiがあれば通話料もかかりません。
わたしは海外で電話をかけたことがありません。いつも使っている画面から連絡できるというのは、想像以上に大きいと感じました。国際電話のかけ方を調べる必要がありません。
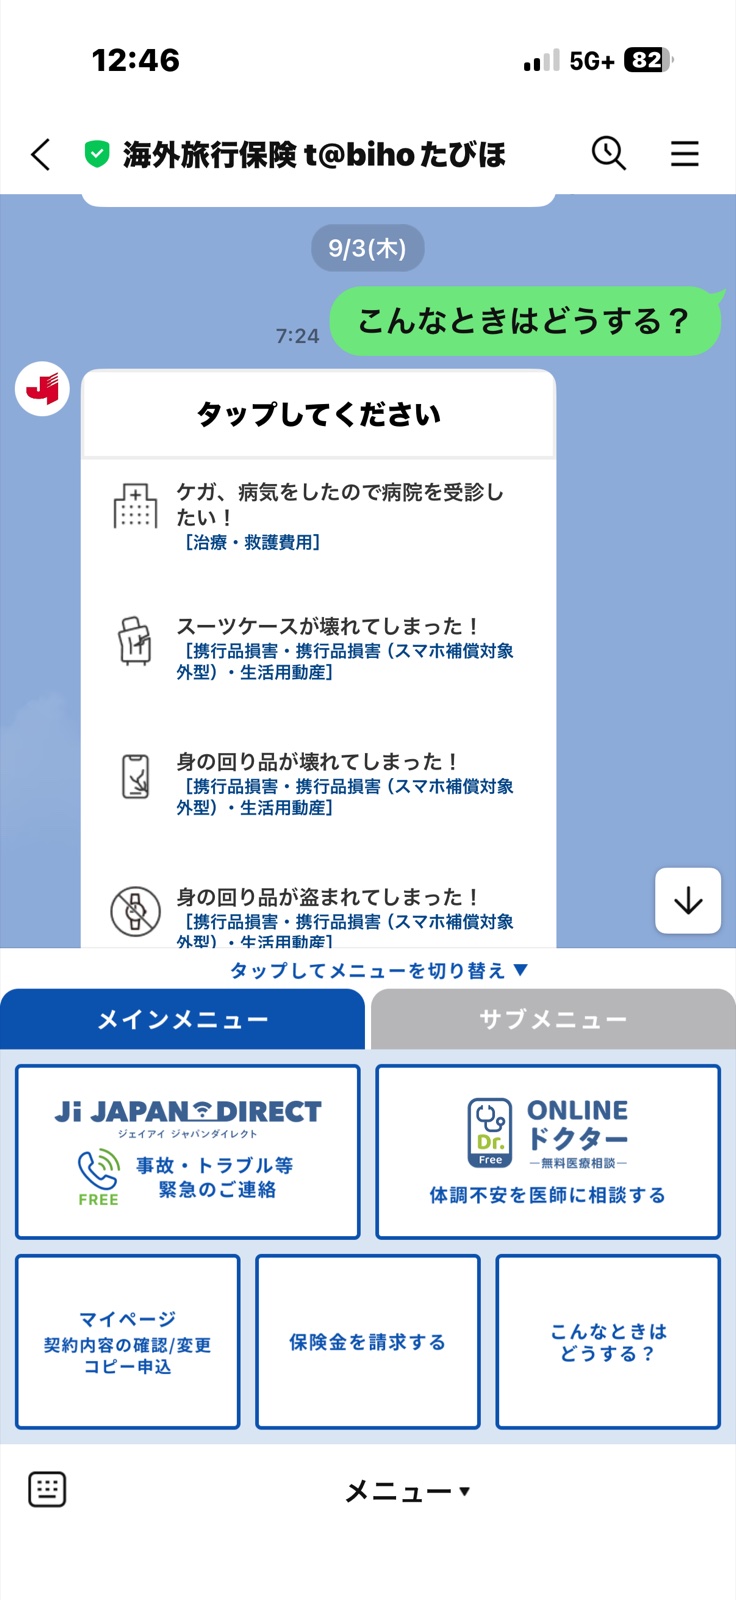
(たびほ公式LINEの画面。「こんなときはどうする?」を押すと、場面ごとの案内が出ます)
手順③|補償を自分で選べる保険で、相見積もりを取る
条件が決まったら、見積もりです。
探したのは「補償内容を自分でカスタマイズできる保険」でした。カードにある補償と、重ねたくなかったからです。
検索で出てきたのは3社。損保ジャパンの「off!」、ジェイアイ傷害火災の「たびほ」、エイチ・エス損害保険の「たびとも」。このうち2社と、別に見つけたAIGを加えて見積もりを取りました。
条件はそろえています(香港・マカオ/10月9日〜12日の4日間/1名)。
※わたしの条件での金額です。年齢・日数・行き先で変わります
※たびほの700円には、下に書いた緊急歯科治療費用と弁護士費用等も含まれています
AIGの4,260円は、高いと思いました。半年前に台湾へ行ったときが1,700円だったからです。倍以上します。
無制限という響きは魅力的でした。でも、香港の実例は2,617万円。5,000万円あれば、その倍近くあります。
3社とも、キャッシュレス診療と24時間の日本語対応が付いていました。決めた条件を全部満たしている。だったら、いちばん安いものでいい。
選んだのは、この3項目だけ
たびほは、項目ごとに金額を選べる形でした。選んだのはこれだけです。
- 治療・救援費用 5,000万円
- 緊急歯科治療費用 10万円
- 弁護士費用等 100万円
死亡保険金、賠償責任、携行品損害、飛行機の遅延。全部「なし」にしました。
迷いはありませんでした。カードのほうに死亡1億円、賠償1億円、携行品50万円、遅延の補償が付いています。同じものを2つ買う必要はありません。
携行品を外すと、見積額がはっきり下がります。カード付帯があるなら、まず外してみてください。
合計700円。手続きは10分ほどで終わりました。
契約のあと、約款も読みました。何かあったときに保険が降りなかったら困るからです。新しく気づいたことはありませんでしたが、読んでおくと落ち着きます。
使うときのシミュレーション
入って終わりではありませんでした。使う場面を、先に確かめておきます。
病院へ行く前に、保険会社へ電話する。キャッシュレスはこれが条件です。先に行くと立て替えになります。
そして、ここは調べていて青くなりました。
0120で始まる番号は、日本の中からかける番号でした。
海外からは、国ごとの無料番号か、国際電話で一般の番号にかけるよう案内されています。0120の番号だけを控えて行くと、現地で困ります。
たびほの場合、国ごとに無料でかけられる番号が用意されていました。香港は 800-96-0874、マカオは 800-80007878。番号を案内している国・地域の外からは使えないので、香港の番号はマカオでは通じません。
電話がつながらないときは、LINEから連絡できます。それでも、番号は紙に控えておいてください。スマホを盗まれたら、LINEごとなくなります。
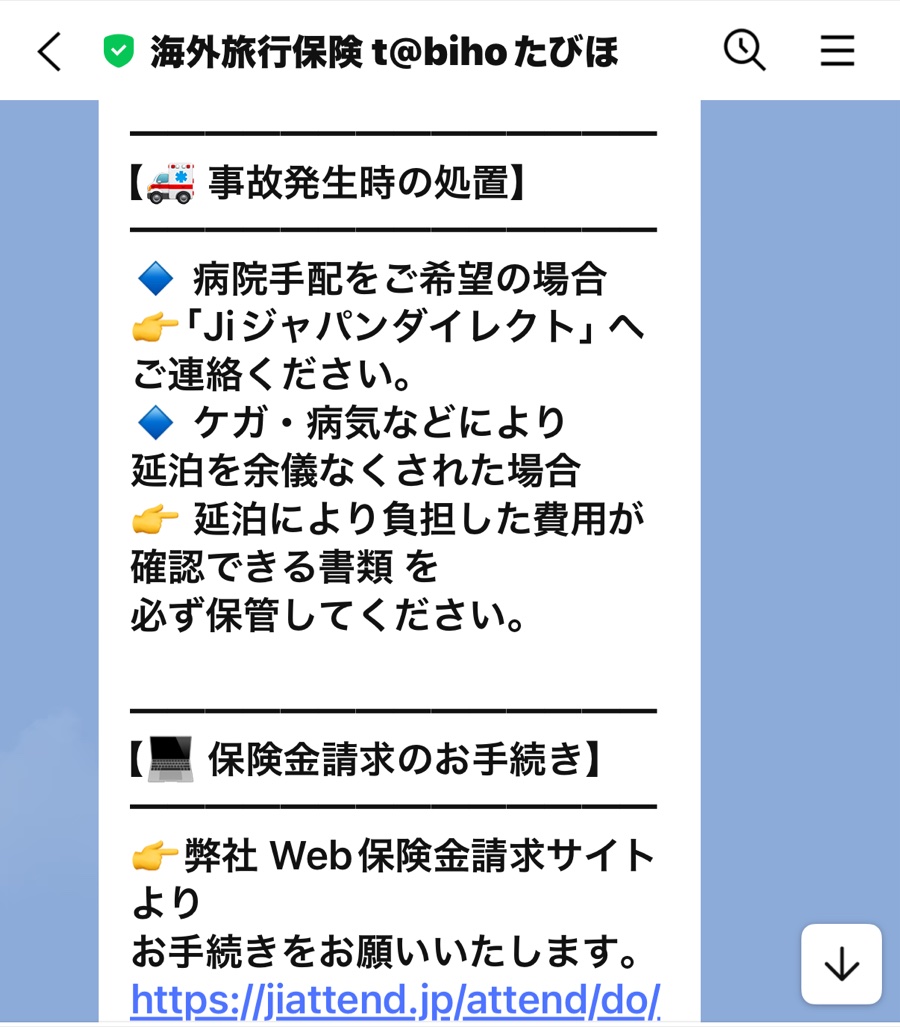
(たびほ公式LINEの「事故発生時の処置」の案内)
そのほか、現地でしかできない手続きです。
- 治療……医師の診断書、治療費の明細書と領収書をもらう
- 盗難……警察で盗難証明書(ポリスレポート)をもらう。置き忘れ・紛失は出ません
- 飛行機の遅延・荷物……航空会社のカウンターで証明書をもらう
どれも、帰国後には手に入りません。
やってはいけないこと
1つめ。カードと同じ補償を、もう一度買うこと。
治療費のような実費の補償は、2社から二重には受け取れません。実際にかかった額までです。重ねても、保険料が増えるだけです。
2つめ。連絡先を控えずに出発すること。
上に書いたとおりです。現地では、国ごとの番号を使います。
3つめ。金額の大きさだけで選ぶこと。
無制限は安心そうに見えます。でも、行き先の実例を超えていれば、それ以上は使いません。
まとめ
保険を決めるのに、わたしが踏んだ手順は3つでした。
🔸 行き先の医療費を調べて、必要な額を決める
🔸 外せない条件を決める(キャッシュレス/提携病院/24時間日本語)
🔸 補償を選べる保険で、相見積もりを取る
海外旅行のたびに保険に入ってきて、一度も使ったことがありません。
もったいないと思ったことは、一度もないんです。使わないに越したことはない。そして保険をかけることは、わたしにとって「必要なこと」でした。迷うのは入るかどうかではなく、いくらにするかのほうです。
今回はっきりしたのは、高い保険が安心なのではないということでした。
先に条件を決める。そのうえで、いちばん安いものを選ぶ。その順番さえ守れば、4日間700円で足ります。
10月、香港とマカオから無事に帰ってきました。今回も、この700円は使わずに済みました。
※保険料と補償内容は、2026年9月に各社の公式サイトで見積もったものです。年齢・日数・行き先で変わります。